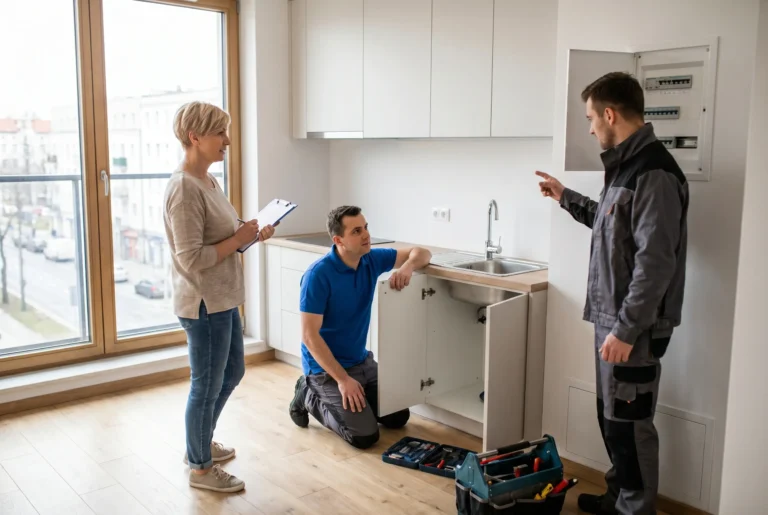
Remont po szkodzie to przywrócenie mieszkania do stanu sprzed zalania, pożaru lub innego zdarzenia objętego polisą. Odpowiedź brzmi: tak, ale tylko w granicach zakresu ubezpieczenia, sumy ubezpieczenia oraz zasad wyceny szkody. W praktyce polisa mieszkaniowa a remont są ze sobą powiązane, lecz ubezpieczyciel nie finansuje dowolnej modernizacji. W tym artykule wyjaśniamy, kiedy naprawa mieszkania z odszkodowania jest możliwa, jakie koszty usunięcia szkody zwykle podlegają zwrotowi i na co zwrócić uwagę przy remoncie po zalaniu.
Czym jest remont po szkodzie?
Remont po szkodzie to zestaw prac potrzebnych do odtworzenia uszkodzonych elementów mieszkania. Może obejmować osuszanie, skuwanie tynków, malowanie, wymianę paneli, naprawę instalacji lub odtworzenie zabudowy stałej. Najczęściej pojawia się po zalaniu, pożarze, przepięciu albo innym zdarzeniu losowym objętym ochroną.
Kluczowe jest jednak to, że ubezpieczenie mieszkania pokrywa nie sam fakt remontu, ale skutki zdarzenia wskazanego w OWU. Oznacza to, że jeżeli szkoda powstała w okolicznościach objętych polisą, odszkodowanie może sfinansować niezbędne prace naprawcze. Jeśli jednak przy okazji chcesz podnieść standard mieszkania, wymienić lepsze materiały lub zrobić generalną modernizację, taka nadwyżka zwykle pozostaje po Twojej stronie. Dlatego warto wcześniej sprawdzić także zakres ubezpieczenia mieszkania i definicje szkody częściowej.
💡 Ważna wskazówka
Ubezpieczyciel zwykle płaci za przywrócenie stanu sprzed szkody, a nie za ulepszenie lokalu. Jeśli po zalaniu wybierzesz droższe materiały niż wcześniej, różnicę najczęściej dopłacisz samodzielnie.
Co zwykle pokrywa polisa?
To, czy remont po szkodzie pokryje ubezpieczenie, zależy od rodzaju zdarzenia i przedmiotu ochrony. Dobra polisa mieszkaniowa może obejmować mury, elementy stałe oraz ruchomości domowe. Przy zalaniu albo pożarze odszkodowanie często dotyczy kosztów naprawy ścian, sufitów, podłóg, drzwi, zabudowy kuchennej czy instalacji, jeśli zostały uszkodzone przez zdarzenie objęte ochroną.
W praktyce część towarzystw uwzględnia także koszty dodatkowe. Z danych z OWU wynika, że mogą to być koszty poszukiwania przyczyny szkody, uprzątnięcia pozostałości po szkodzie, rozbiórki i demontażu zniszczonych elementów. Przy assistance domowym w polisie mieszkania możesz też liczyć na organizację fachowca lub pomoc interwencyjną. Trzeba jednak pamiętać, że zakres świadczeń, limity i wyłączenia różnią się między ubezpieczycielami.
Jak liczone jest odszkodowanie?
Naprawa mieszkania z odszkodowania zależy od sposobu wyceny szkody. W OWU często spotyka się dwa modele: wartość odtworzeniową i wartość rzeczywistą. Wartość odtworzeniowa oznacza koszt przywrócenia mienia do stanu sprzed szkody bez potrącania zużycia technicznego. Wartość rzeczywista oznacza natomiast pomniejszenie wypłaty o zużycie. To bardzo ważne, bo przy starszych elementach różnica może być odczuwalna.
Ubezpieczyciel zazwyczaj bierze pod uwagę koszt robocizny i materiałów potrzebnych do naprawy przy zachowaniu dotychczasowych wymiarów, konstrukcji, technologii i standardu wykończenia. Zebrane materiały OWU potwierdzają też, że nie uwzględnia się kosztów ulepszeń, innowacji ani generalnego remontu wykonywanego przy okazji naprawy. Jeżeli wykonujesz prace samodzielnie, kalkulacja zwykle nie może zawierać narzutu zysku. Warto również sprawdzić, gdzie kupić ubezpieczenie mieszkania online z przejrzystymi zasadami likwidacji szkody.
💡 Wskazówka przy wycenie
Zachowuj faktury, kosztorysy i zdjęcia szkody. W wielu polisach to właśnie udokumentowane koszty naprawy są podstawą do dopłaty lub rozliczenia końcowego.
Jak przygotować remont?
Jeśli chcesz, aby koszty usunięcia szkody zostały uznane, działaj metodycznie. Najpierw ogranicz rozmiar szkody, na przykład zakręć wodę, zabezpiecz miejsce zalania i udokumentuj zniszczenia. Następnie zgłoś szkodę do ubezpieczyciela. Z praktyki rynkowej i zapisów OWU wynika, że w ciągu 7 dni od zgłoszenia towarzystwo powinno poinformować, jakie dokumenty są potrzebne, a bezsporną decyzję wypłacić najczęściej w terminie 30 dni od zawiadomienia.
Przed rozpoczęciem większych prac dobrze jest uzgodnić z ubezpieczycielem zakres naprawy lub poczekać na oględziny rzeczoznawcy. Dotyczy to zwłaszcza sytuacji, gdy planowany jest remont po zalaniu ubezpieczenie ma pokryć na podstawie kosztorysu albo faktur. Im lepiej opiszesz szkodę i udowodnisz związek kosztu z konkretnym uszkodzeniem, tym łatwiej rozliczysz odszkodowanie. Pomocne może być także porównanie, jak działają różne oferty w kategorii ranking i porównania polis mieszkaniowych.
Najczęściej zadawane pytania
Czy remont po szkodzie pokryje ubezpieczenie w całości?
Nie zawsze. Ubezpieczenie zwykle pokrywa koszty przywrócenia mieszkania do stanu sprzed szkody, ale tylko do wysokości sumy ubezpieczenia, limitów i zgodnie z OWU. Jeśli wybierzesz droższe materiały lub rozszerzysz zakres prac, różnicę najczęściej pokrywasz sam.
Czy remont po zalaniu ubezpieczenie obejmuje także osuszanie?
W wielu polisach tak, jeśli osuszanie jest niezbędne do usunięcia skutków szkody. Część towarzystw zwraca również koszty poszukiwania źródła wycieku i uprzątnięcia pozostałości. Zawsze trzeba to sprawdzić w warunkach konkretnej umowy.
Jakie dokumenty są potrzebne do naprawy mieszkania z odszkodowania?
Najczęściej potrzebne są zdjęcia szkody, opis zdarzenia, numer polisy, protokół lub notatka ze zdarzenia oraz rachunki albo kosztorysy naprawy. Ubezpieczyciel zwykle w ciągu 7 dni wskazuje pełną listę wymaganych dokumentów. Im lepsza dokumentacja, tym sprawniejsza likwidacja szkody.
Czy mogę zrobić remont samodzielnie?
Tak, ale trzeba zachować ostrożność przy rozliczeniu. W wielu OWU dopuszcza się samodzielną naprawę na podstawie kalkulacji i kosztorysu powykonawczego, bez naliczania narzutu zysku. Warto wcześniej potwierdzić zasady z ubezpieczycielem.
Dlaczego odszkodowanie bywa niższe niż koszt remontu?
Powodem może być rozliczenie według wartości rzeczywistej, udział własny, limit odpowiedzialności albo wyłączenie części kosztów. Ubezpieczyciel nie finansuje zwykle ulepszeń, modernizacji i prac niezwiązanych bezpośrednio ze szkodą. Znaczenie ma też stopień zużycia uszkodzonych elementów.
Czy polisa mieszkaniowa a remont oznacza zwrot za każdą awarię?
Nie. Polisa działa tylko wtedy, gdy przyczyna szkody mieści się w zakresie ochrony. Jeżeli szkoda wynika z braku konserwacji, wieloletniego zawilgocenia albo zdarzenia wyłączonego z umowy, odszkodowanie może nie przysługiwać. Warto porównać to z artykułami o tym, kiedy działa ubezpieczenie mieszkania.
Podsumowanie
Czy remont po szkodzie pokryje ubezpieczenie mieszkania? Zwykle tak, jeśli szkoda jest objęta polisą, a koszty dotyczą odtworzenia stanu sprzed zdarzenia. Najważniejsze są zakres ochrony, sposób wyceny, limity oraz dobra dokumentacja. Przed zakupem polisy porównaj OWU, sprawdź koszty usunięcia szkody i zasady rozliczania faktur. Dzięki temu łatwiej ocenisz, czy naprawa mieszkania z odszkodowania będzie realnie wystarczająca.