Szkoda całkowita w mieszkaniu to sytuacja, w której lokal lub jego istotna część zostaje zniszczona albo uszkodzona tak poważnie, że naprawa jest niemożliwa, ekonomicznie nieuzasadniona lub mieszkanie nie nadaje się dalej do zamieszkania. W praktyce oznacza to nie tylko duży zakres zniszczeń, ale także inny sposób liczenia odszkodowania niż przy zwykłej szkodzie częściowej. W tym artykule wyjaśniamy, co oznacza szkoda całkowita, kiedy ubezpieczyciel może ją uznać, jak wygląda wypłata po dużej szkodzie i jakie dokumenty warto przygotować, aby szybciej uzyskać świadczenie.
Czym jest szkoda całkowita w mieszkaniu?
Co oznacza szkoda całkowita w praktyce? Najczęściej chodzi o tak duże zniszczenie mieszkania, że lokalu nie da się naprawić albo koszt naprawy przekracza jego wartość z dnia szkody. W części OWU spotyka się też dodatkowe kryterium dotyczące lokalu mieszkalnego: szkoda całkowita może wystąpić wtedy, gdy mieszkanie nie nadaje się do dalszego zamieszkania, co bywa potwierdzane decyzją administracyjną o zakazie użytkowania.
To ważne odróżnienie od szkody częściowej. Przy szkodzie częściowej naprawa jest możliwa i ekonomicznie uzasadniona. Przy szkodzie całkowitej zakres zniszczeń jest tak duży, że odszkodowanie nie służy tylko do usunięcia pojedynczych uszkodzeń. Często bierze się pod uwagę koszty odbudowy, odtworzenia lub wartość lokalu i stałych elementów, a także wartość pozostałości po szkodzie. Jeśli chcesz lepiej zrozumieć ogólne zasady działania polisy, zobacz także assistance domowy w polisie mieszkania.
💡 Wskazówka
Sama skala zniszczeń nie wystarcza do uznania szkody całkowitej. Kluczowe są definicje z OWU, suma ubezpieczenia, sposób wyceny oraz to, czy lokal nadaje się do dalszego użytkowania.
Kiedy ubezpieczyciel uznaje szkodę?
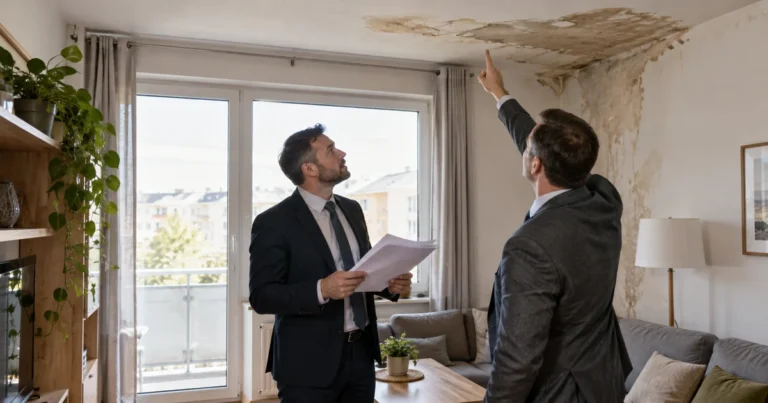
Ubezpieczyciel ocenia każdą sprawę na podstawie oględzin, dokumentacji i zapisów umowy. Szkoda całkowita w mieszkaniu pojawia się zwykle po pożarze, wybuchu, poważnym zalaniu, katastrofie budowlanej albo innym zdarzeniu objętym polisą. Ekspert sprawdza, czy uszkodzenia można usunąć oraz czy koszt naprawy nie przekroczy wartości mieszkania, stałych elementów lub ubezpieczonego mienia.
W praktyce znaczenie ma również sposób ubezpieczenia. Inaczej może wyglądać rozliczenie w wartości odtworzeniowej, a inaczej w wartości rzeczywistej. Część towarzystw pomniejsza świadczenie o wartość pozostałości, które można jeszcze wykorzystać lub sprzedać. Znaczenie ma też udział własny, limity odpowiedzialności oraz poprawnie ustalona suma ubezpieczenia. Dlatego przed zakupem polisy warto przeczytać, jak wybrać ubezpieczenie mieszkania i jak unikać niedoubezpieczenia.
Najczęstsze przesłanki uznania szkody
Jak liczona jest wypłata po dużej szkodzie?
Wypłata po dużej szkodzie nie zawsze oznacza prosty przelew na pełną sumę ubezpieczenia. W wielu OWU rozmiar szkody ustala się według kosztów odbudowy lub odtworzenia w tym samym miejscu, z uwzględnieniem dotychczasowych wymiarów, materiałów, technologii i standardu wykończenia. Jeśli nie przedstawisz faktur lub kosztorysów, ubezpieczyciel może oprzeć się na katalogach robót budowlanych i średnich cenach rynkowych, na przykład publikowanych w systemach kosztorysowych.
Przy rozliczeniu bierze się też pod uwagę wartość pozostałości mienia. Jeżeli część elementów można odzyskać lub sprzedać, odszkodowanie może zostać o tę wartość pomniejszone. Znaczenie ma również to, czy polisa przewiduje dodatkowe świadczenia, takie jak koszty rozbiórki, uprzątnięcia miejsca szkody albo czasowego zakwaterowania. O tym, jak wygląda rozliczenie szkody po wodzie, przeczytasz w poradniku odszkodowanie za zalanie mieszkania.
Od czego zależy wysokość odszkodowania?
💡 Ważne
Ubezpieczenie mieszkania szkoda całkowita rozlicza zwykle inaczej niż drobne uszkodzenia. Dlatego po zdarzeniu nie wyrzucaj zniszczonych elementów bez zgody ubezpieczyciela i gromadź dowody wszystkich kosztów.
Co zrobić po zdarzeniu?
Jeśli doszło do zniszczenia mieszkania, najpierw zadbaj o bezpieczeństwo domowników i ograniczenie dalszych strat. Następnie zgłoś szkodę do ubezpieczyciela w terminie wskazanym w OWU. Warto od razu przygotować zdjęcia, nagrania, spis zniszczonych elementów, rachunki za wyposażenie oraz dokumenty od służb, administracji lub straży pożarnej. Im pełniejsza dokumentacja, tym łatwiej udowodnić rozmiar szkody.
Standardowo bezsporna część odszkodowania powinna być wypłacona w ustawowym terminie, zwykle do 30 dni od zgłoszenia szkody, a jeśli sprawa wymaga dodatkowych ustaleń, pozostała część po ich wyjaśnieniu. Jeżeli otrzymasz zaniżoną wycenę lub odmowę, możesz złożyć reklamację i wniosek o ponowne rozpatrzenie. Pomocny będzie też artykuł odmowa wypłaty odszkodowania, który pokazuje dalsze kroki.
Dokumenty, które zwykle się przydają
Warto też sprawdzić, czy polisa przewiduje pomoc organizacyjną lub serwisową. Przy dużych zniszczeniach znaczenie może mieć nie tylko samo odszkodowanie, ale również szybki dostęp do specjalistów. Na etapie zakupu polisy dobrze wiedzieć, jakie błędy popełnia się najczęściej. Przeczytasz o tym tutaj: najczęstsze błędy przy ubezpieczeniu mieszkania.
Najczęściej zadawane pytania
Czy szkoda całkowita w mieszkaniu oznacza całkowite zniszczenie lokalu?
Nie zawsze. Co oznacza szkoda całkowita zależy od definicji w OWU. Może chodzić o całkowite zniszczenie mieszkania, ale także o taki zakres uszkodzeń, przy którym naprawa jest niemożliwa albo nieopłacalna.
Czy po pożarze każde zniszczenie mieszkania to szkoda całkowita?
Nie. O tym, czy zdarzenie zostanie zakwalifikowane jako szkoda całkowita w mieszkaniu, decydują rozmiar strat, możliwość naprawy i koszt przywrócenia lokalu do stanu sprzed szkody. Mniejsze szkody po pożarze mogą być rozliczane jako szkoda częściowa.
Jak wygląda wypłata po dużej szkodzie?
Wypłata po dużej szkodzie jest ustalana na podstawie OWU, oględzin i wyceny. Ubezpieczyciel bierze pod uwagę sumę ubezpieczenia, zakres zniszczeń, sposób wyceny oraz ewentualną wartość pozostałości. Bezsporna część świadczenia zwykle powinna trafić do klienta w ciągu 30 dni od zgłoszenia.
Jakie dokumenty są potrzebne przy dużej szkodzie?
Zwykle potrzebne są zdjęcia, opis zdarzenia, numer polisy, dokumenty własności, rachunki oraz protokoły od odpowiednich służb lub administracji. Przydatne bywają także kosztorysy remontowe. Jeśli szkoda wynika z zalania, zobacz również czy remont po szkodzie pokryje ubezpieczenie.
Czy ubezpieczyciel może pomniejszyć odszkodowanie?
Tak, jeśli wynika to z umowy. Najczęściej chodzi o udział własny, niedoubezpieczenie, limity odpowiedzialności albo odliczenie wartości pozostałości po szkodzie. Dlatego przed zaakceptowaniem decyzji warto dokładnie przeczytać uzasadnienie wyceny.
Czy można odwołać się od decyzji ubezpieczyciela?
Tak. Jeżeli odszkodowanie jest zaniżone lub doszło do odmowy, można złożyć reklamację, przedstawić dodatkowe dowody i zażądać ponownej analizy sprawy. W razie sporu pomocne są także instytucje takie jak Rzecznik Finansowy.
Podsumowanie
Szkoda całkowita w mieszkaniu oznacza najczęściej zniszczenie tak duże, że lokal nie nadaje się do naprawy, do zamieszkania albo koszt remontu przekracza wartość mienia. Kluczowe znaczenie mają OWU, suma ubezpieczenia, sposób wyceny i komplet dokumentów. Jeśli chcesz lepiej przygotować się na wypłata po dużej szkodzie, porównaj zakres polis, limity i definicje jeszcze przed zakupem. Dzięki temu łatwiej ocenisz, czy dane ubezpieczenie rzeczywiście ochroni Cię przy najpoważniejszych zdarzeniach.