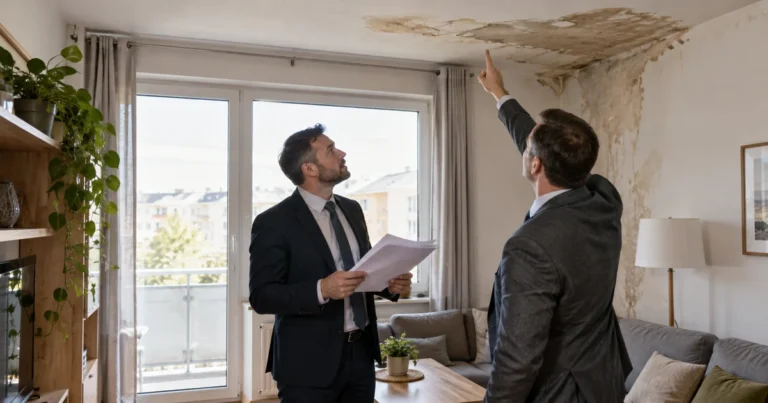
Zalanie mieszkania to szkoda powstała wskutek niekontrolowanego wydostania się wody z instalacji, urządzeń lub z innych źródeł objętych polisą. Odszkodowanie za zalanie mieszkania można dostać, jeśli zdarzenie mieści się w zakresie ochrony, szkoda została szybko zgłoszona, a właściciel lub lokator przedstawi wymagane dowody. W praktyce najważniejsze są: zabezpieczenie mienia, dokumentacja zdjęciowa, protokół oraz komplet dokumentów do odszkodowania. W tym artykule wyjaśniamy, jak dostać odszkodowanie za zalanie, kiedy następuje wypłata z polisy mieszkaniowej i jak uniknąć błędów, które opóźniają likwidację szkody.
Czym jest odszkodowanie za zalanie mieszkania?
Odszkodowanie za zalanie mieszkania to świadczenie wypłacane z ubezpieczenia, gdy lokal lub znajdujące się w nim mienie zostały uszkodzone przez wodę. Najczęściej chodzi o pęknięcie rury, awarię pralki, cofnięcie się wody z instalacji, nieszczelność urządzeń albo zalanie z lokalu sąsiada. Zakres ochrony zawsze zależy od OWU, czyli ogólnych warunków ubezpieczenia.
W typowej polisie mieszkaniowej szkoda zalaniowa mieszkanie może obejmować mury, stałe elementy i ruchomości domowe. Niektóre umowy pokrywają także koszty poszukiwania przyczyny awarii, osuszania albo sprzątania po szkodzie. Ubezpieczyciel zwykle nie zapłaci jednak za szkody wynikające z długotrwałego zawilgocenia, rażącego zaniedbania lub zalania przez otwarte okna podczas deszczu, jeśli OWU wyłączają takie sytuacje. Dlatego przed zgłoszeniem warto sprawdzić, czy zdarzenie mieści się w zakresie ochrony opisanym w polisie.
Jeśli chcesz lepiej zrozumieć, co obejmuje umowa, zobacz także assistance domowy w polisie mieszkania oraz dział zakres ubezpieczenia.
💡 Wskazówka
Nie zakładaj, że każda szkoda wodna oznacza automatyczną wypłatę. Najpierw sprawdź, czy przyczyna zalania jest objęta polisą i czy w umowie nie ma franszyzy lub limitu odpowiedzialności.
Co zrobić zaraz po zalaniu?
To, co zrobisz w pierwszych godzinach, ma wpływ na wysokość odszkodowania. Najpierw trzeba zatrzymać źródło wycieku lub ograniczyć rozmiar szkody. W praktyce oznacza to zakręcenie wody, odłączenie uszkodzonego urządzenia, zabezpieczenie mebli i wyniesienie rzeczy z mokrego miejsca. Ubezpieczyciele wymagają, aby poszkodowany użył dostępnych środków do zmniejszenia szkody.
Następnie należy zebrać dowody. Zrób zdjęcia i krótkie nagranie pokazujące miejsce zalania, uszkodzone ściany, podłogi, sufit oraz zniszczone przedmioty. Jeżeli zalanie dotyczy budynku wielorodzinnego, poinformuj administrację lub zarządcę. W wielu OWU pojawia się wymóg szybkiego powiadomienia administracji, czasem nawet w ciągu 3 dni od zdarzenia lub od chwili uzyskania informacji o szkodzie.
Jeżeli przyczyną był sąsiad, nie rezygnuj z własnej polisy. Często szybciej działa wypłata z polisy mieszkaniowej, a dopiero potem ubezpieczyciel może dochodzić zwrotu od sprawcy. W podobnych sytuacjach pomocny bywa też artykuł czy remont po szkodzie pokryje ubezpieczenie.
Jak przebiega zgłoszenie szkody?
Jak dostać odszkodowanie za zalanie? Najważniejszy jest poprawny proces zgłoszenia. Zwykle robi się to przez formularz online, infolinię, aplikację lub panel klienta. W zgłoszeniu trzeba opisać okoliczności zdarzenia, wskazać przyczynę zalania, datę, miejsce oraz zakres uszkodzeń. Im dokładniejszy opis, tym mniejsze ryzyko dodatkowych pytań i opóźnień.
Dokumenty do odszkodowania najczęściej obejmują numer polisy, opis szkody, zdjęcia, listę zniszczonych rzeczy, rachunki lub faktury, a przy zalaniu z budynku wielorodzinnego także protokół od administracji lub zarządcy. Niektórzy ubezpieczyciele proszą również o dane świadków, kosztorys naprawy albo dokument potwierdzający własność uszkodzonego mienia. Jeśli naprawiasz szkodę we własnym zakresie, przydadzą się szczegółowe faktury i specyfikacja kosztów.
Po przyjęciu zgłoszenia ubezpieczyciel może zlecić oględziny rzeczoznawcy albo rozpatrzyć sprawę zdalnie na podstawie dokumentacji. Warto odpowiadać szybko na prośby o uzupełnienie danych. Pomocne może być także porównanie warunków ochrony w sekcji ubezpieczenie mieszkania online, bo procedury likwidacyjne różnią się między towarzystwami.
💡 Ważne
Nie wyrzucaj od razu uszkodzonych elementów wyposażenia. Jeśli ubezpieczyciel poprosi o oględziny, brak dowodów może utrudnić ustalenie rozmiaru szkody.
Od czego zależy wypłata z polisy?
Wypłata z polisy mieszkaniowej zależy od kilku elementów. Pierwszy to zakres ochrony i wyłączenia odpowiedzialności. Drugi to suma ubezpieczenia oraz sposób wyceny szkody. Przy wartości odtworzeniowej odszkodowanie zwykle nie jest pomniejszane o zużycie techniczne, a przy wartości rzeczywistej takie pomniejszenie może się pojawić. Trzeci element to franszyza redukcyjna, czyli kwota potrącana z odszkodowania, jeśli została przewidziana w polisie.
Znaczenie ma też to, czy szkoda dotyczy murów, stałych elementów czy ruchomości domowych. Inaczej rozlicza się mokrą podłogę i uszkodzony tynk, a inaczej zalany telewizor lub meble. Niektóre polisy obejmują również koszty poszukiwania przyczyny wycieku, co bywa bardzo ważne przy awarii instalacji ukrytej w ścianie. Zwykle odszkodowanie nie obejmuje ulepszeń wykonanych przy okazji remontu ani kosztów niezwiązanych bezpośrednio z przywróceniem stanu sprzed szkody.
Jeśli przyczyną był błąd w zabezpieczeniu mieszkania lub zaniedbania, ubezpieczyciel może ograniczyć wypłatę albo odmówić odpowiedzialności. Dlatego warto znać też najczęstsze błędy przy ubezpieczeniu mieszkania, które później utrudniają likwidację szkody.
W praktyce decyzja o wypłacie opiera się na dokumentach, oględzinach i zapisach OWU. Im lepiej udokumentowana szkoda zalaniowa mieszkanie, tym większa szansa na sprawne zamknięcie sprawy i uczciwe rozliczenie kosztów naprawy.
Najczęściej zadawane pytania
Czy zawsze dostanę odszkodowanie za zalanie mieszkania?
Nie zawsze. Odszkodowanie przysługuje tylko wtedy, gdy przyczyna zalania jest objęta ochroną w polisie i nie zachodzi wyłączenie odpowiedzialności. Dlatego trzeba sprawdzić OWU oraz okoliczności zdarzenia.
Jak szybko zgłosić szkodę po zalaniu?
Najlepiej zrobić to niezwłocznie, od razu po zabezpieczeniu mieszkania. W wielu OWU pojawiają się krótkie terminy na zgłoszenie, a także obowiązek poinformowania administracji budynku. Zwłoka może utrudnić ustalenie przyczyny i rozmiaru szkody.
Jakie dokumenty do odszkodowania są najczęściej potrzebne?
Zwykle potrzebne są numer polisy, opis zdarzenia, zdjęcia szkody, wykaz zniszczonych rzeczy, rachunki lub faktury oraz protokół od administratora, jeśli zalanie dotyczy budynku wielorodzinnego. Czasem ubezpieczyciel poprosi też o kosztorys naprawy lub oświadczenie sprawcy.
Czy mogę dostać wypłatę z własnej polisy, jeśli zalał mnie sąsiad?
Tak, często jest to możliwe, jeśli Twoja polisa obejmuje zalanie. To rozwiązanie bywa szybsze niż dochodzenie roszczeń bezpośrednio od sąsiada. Warto też sprawdzić, czy sprawca ma OC w życiu prywatnym.
Od czego zależy wysokość odszkodowania?
Wysokość wypłaty zależy od zakresu ochrony, sumy ubezpieczenia, rodzaju uszkodzonego mienia i sposobu wyceny szkody. Wpływ może mieć także franszyza redukcyjna oraz stopień zużycia technicznego, jeśli polisa przewiduje rozliczenie według wartości rzeczywistej.
Czy mogę rozpocząć remont przed decyzją ubezpieczyciela?
Możesz wykonać pilne działania, które ograniczają dalsze szkody, na przykład osuszanie lub zabezpieczenie instalacji. Przed większym remontem warto jednak udokumentować wszystko zdjęciami i zachować rachunki. Jeśli to możliwe, poczekaj na oględziny lub zgodę ubezpieczyciela.
Co zrobić, gdy ubezpieczyciel zaniżył wypłatę?
Warto złożyć reklamację i dołączyć dodatkowe dowody, na przykład kosztorys, faktury albo niezależną wycenę. Możesz też skorzystać z informacji dostępnych na stronie o szkodach i likwidacji, a w dalszym kroku zwrócić się do Rzecznika Finansowego.
Podsumowanie
Odszkodowanie za zalanie mieszkania najłatwiej uzyskać wtedy, gdy działasz szybko i metodycznie. Zabezpiecz miejsce szkody, zbierz dowody, zgłoś zdarzenie bez zwłoki i przygotuj komplet dokumentów do odszkodowania. Sprawdź też, czy polisa obejmuje przyczynę zalania oraz jak liczona jest wypłata z polisy mieszkaniowej. Jeśli chcesz lepiej ocenić zakres ochrony przed kolejną szkodą, porównaj dostępne rozwiązania i warunki umowy przed zakupem lub odnowieniem polisy.